
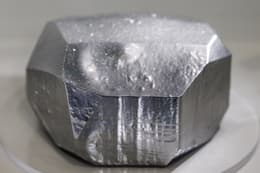
Un morceau de gallium. Crédit photo : Bloomberg / Getty
Argenté et étrangement mou, le gallium étonne. On pourrait le couper au couteau ou le faire fondre rien qu’en le réchauffant dans sa main. Indispensable à la fabrication des composants électroniques les plus avancés, cet élément énigmatique est l’une des matières premières les plus stratégiques au monde. Sans lui, pas de technologies en plein essor comme l’IA, l’électronique de défense et les énergies décarbonées. Il est si rare qu’on le vend au kilo, plutôt qu’à la tonne.
Fait rare pour un métal aussi stratégique, le gallium ne fait pas l’objet d’une extraction minière dédiée. Il n’existe qu’à l’état de traces dans d’autres minerais, notamment la bauxite utilisée pour produire l’aluminium, et n’est récupéré qu’en tant que dérivé du raffinage industriel. Ce statut particulier ne l’a pas empêché de devenir l’une des matières premières les plus stratégiques au monde. En cause: son rôle essentiel dans la fabrication des semi-conducteurs à large bande interdite, des pièces indispensables dans les véhicules électriques, les data centers, les onduleurs solaires ou encore aux systèmes de radar militaire. Autrement dit, le gallium est devenu un maillon clé de nombreuses technologies dont nos sociétés dépendent.
Dans les smartphones, le gallium joue un rôle important pour certains composants dédiés aux communications sans fil et aux technologies de recharge rapide. Si la course aux modèles d’IA toujours plus puissants ou les progrès des véhicules électriques peuvent sembler loin des préoccupations du consommateur moyen, toute tension sur l’approvisionnement de ce métal peut se répercuter sur l’ensemble de l’économie mondiale, y compris le marché grand public. Les fabricants de puces doivent alors faire face à des coûts plus élevés ou à des délais d’approvisionnement allongés, tandis que les industriels subissent des retards de production et une hausse de leurs dépenses. À terme, ces surcoûts finissent par peser sur le prix des appareils du quotidien.
Aujourd’hui, un seul pays domine largement la production mondiale de gallium et pèse lourdement sur son approvisionnement: la Chine.
"Selon moi, au départ, ce n’était pas une manœuvre géopolitique. Comme pour beaucoup de minerais stratégiques, tout est parti d’un concours de circonstances, avant que les autorités [chinoises] ne réalisent que cette ressource pouvait devenir un véritable levier stratégique."
Un moyen de pression pour la Chine?
Le géant asiatique produit 99 % du gallium disponible dans le monde. Sa domination sur la production de cet élément autrefois obscur est devenue une véritable vulnérabilité pour les pays qui en dépendent. Une situation qui n’est pas sans rappeler, dans un tout autre registre, le rôle du détroit d’Ormuz dans l’approvisionnement énergétique mondial. Le petit métal mou est ainsi devenu, malgré lui, un symbole des tensions croissantes entre les grandes puissances économiques. Pourtant, la position dominante de la Chine sur le gallium ne relève ni d’une stratégie de long terme, ni d’un quelconque plan malveillant.
Comme vu précédemment, le gallium est un sous-produit de la production d’aluminium, un secteur que les politiques industrielles chinoises soutiennent depuis les années 2000. En devenant le premier producteur et exportateur mondial d’aluminium, la Chine a peu à peu supplanté les producteurs américains, allemands et japonais, tout en accumulant une avance considérable sur le gallium.
Grâce à sa position, elle est le seul pays où la valorisation du gallium reste économiquement viable à grande échelle. Pour Aidan Powers-Riggs, chercheur associé au think tank Center for Strategic and International Studies (CSIS) et spécialiste des matières premières, cet avantage est arrivé un peu par hasard: "Selon moi, au départ, ce n’était pas une manœuvre géopolitique. Comme pour beaucoup de minerais critiques, tout est parti d’un concours de circonstances, avant que les autorités chinoises ne réalisent que cette ressource pouvait devenir un véritable levier stratégique", explique-t-il.
Pékin a progressivement compris que sa position dominante sur le gallium pouvait devenir un puissant levier. En 2022, sous l’administration Biden, les États-Unis imposent des restrictions sur les exportations de semi-conducteurs, visant notamment à limiter l’accès d’autres pays à certaines technologies avancées dans le domaine de l’IA. En 2023, la Chine réplique en instaurant à son tour des contrôles sur les exportations de gallium, marquant le premier recours majeur à ce métal comme arme de pression géopolitique.
À l’époque, ces décisions sont présentées comme de simples contrôles sur des matériaux "à double usage", c’est-à-dire susceptibles d’avoir des applications aussi bien civiles que militaires. Les entreprises doivent obtenir une licence d’exportation auprès du ministère chinois du Commerce (MOFCOM) et fournir des garanties sur l’utilisation finale du produit. Ces mesures sont largement perçues comme des représailles aux restrictions imposées l’année précédente par l’administration Biden.
Au final, les entreprises étrangères obtiennent les autorisations nécessaires et la situation se stabilise. Mais en décembre 2024, en réaction à une nouvelle série de contrôles américains sur les exportations de semi-conducteurs, tout change à nouveau: "La Chine passe d’un régime de licence à double usage à un embargo nominatif sur les exportations vers les États-Unis, qui ne s’applique pas uniquement au métal de gallium, mais aussi à l’arséniure de gallium (mélange de gallium et d’arsenic) et au nitrure de gallium (gallium et azote)", explique Aidan Powers-Riggs. Ces matériaux à base de gallium sont particulièrement importants pour certaines technologies de pointe.
Quelques mois plus tard, les premières pénuries commencent à se faire sentir et l’application des directives se durcit. "Les pays cherchent à légiférer, mais il est difficile de faire respecter ces règles sur un marché où les volumes annuels se mesurent en kilos", analyse Aidan Powers-Riggs. Autrement dit, en mettant en œuvre ces contrôles à l’exportation, Pékin a démontré l’influence qu’elle pouvait exercer sur la chaîne d’approvisionnement du gallium. Les marchés mondiaux ont alors commencé à prendre conscience de la dépendance qui s’était créée autour de ce métal stratégique.
Cette guerre des nerfs se poursuit sous Trump. En 2025, la Chine répond aux tarifs douaniers décidés par l’administration américaine en étendant ses restrictions à plusieurs nouveaux métaux critiques, du samarium au scandium en passant par l’yttrium. Les constructeurs automobiles allemands et français, les groupes d’électronique japonais et les géants de l’aéronautique américains se retrouvent alors confrontés au risque de pénuries d’approvisionnement croissantes, susceptibles de perturber fortement leurs chaînes de production.
Crédit photo : Andrew Harnik/Getty
L’impasse
À l’occasion d’une rencontre entre Trump et son homologue chinois fin octobre 2025, en marge du sommet de l’APEC (Forum de coopération économique Asie-Pacifique) en Corée du Sud, les matières premières critiques sortent de l’ombre et s’invitent dans le débat public. La presse relaie largement un accord visant à suspendre l’escalade des droits de douane, tandis qu’une fiche d’information de la Maison-Blanche publiée quelques jours plus tard précise que "la Chine délivrera des licences globales valables pour les exportations de terres rares, de gallium, de germanium, d’antimoine et de graphite au bénéfice des utilisateurs finaux américains et de leurs fournisseurs dans le monde entier".
Le sujet refait surface après la visite de Trump en Chine au printemps 2026. Mais ce qui est du gallium, rien n’a changé, affirme Aidan Powers-Riggs. Le commerce des matières premières critiques demeure un secteur opaque et sensible. D’après les informations disponibles, aucune licence d’exportation supplémentaire n’a été accordée, tandis que la hausse des prix témoigne de tensions persistantes sur l’approvisionnement. Le cours du gallium vient ainsi d’atteindre un nouveau record historique: son prix a progressé de plus de 30 % depuis le début de l’année 2026.
Pendant ce temps, la Chine instaure de nouvelles restrictions à l’exportation en janvier 2026, cette fois à l’encontre du Japon. Cette décision fait suite à une déclaration de la Première ministre Sanae Takaichi, qui affirmait qu’une attaque contre Taïwan, où sont installés certains des fabricants de puces les plus évolués au monde, pourrait constituer une "menace existentielle " pour le Japon.
"Si la Chine rouvre les vannes et se remet à inonder le marché, les prix peuvent s’effondrer."
Les prochaines étapes
Alors, que peuvent faire les autres pays face à ce problème? "Il s’est passé des choses ces derniers mois. Pour faire court, partout où l’on produit de l’aluminium en dehors de la Chine, surtout dans un pays allié, on investit impérativement dans la récupération du gallium à partir des résidus de production", explique Aidan Powers-Riggs.
L’usine de production de gallium d’Alcoa Wagerup, en Australie-Occidentale, est l’un des exemples les plus parlants. Née d’un accord de financement et d’investissement entre les gouvernements japonais, américain et australien, cette installation vise à produire 100 tonnes de gallium par an, soit environ 10 % de la demande mondiale. D’autres projets, à différents stades de développement, sont en cours au Canada, aux États-Unis, en Allemagne et en Jamaïque. Certains acteurs misent également sur de nouvelles technologies de traitement capables de mieux rentabiliser la récupération du gallium.
Il sera difficile de sécuriser la production sans accords coordonnés, notamment en raison des contraintes économiques liées à une ressource aussi stratégique. "Si la Chine rouvre les vannes et se remet à inonder le marché, les prix peuvent s’effondrer et fragiliser ces nouveaux projets industriels", prévient Aidan Powers-Riggs.
Le recyclage est également essentiel, avec le Japon en première ligne dans ce domaine. Les stocks stratégiques peuvent également offrir un filet de sécurité: les États-Unis ont notamment lancé l’initiative Project Vault pour sécuriser l’accès à certaines matières premières. Mais ces mesures ne suffiront pas à elles seules. La réponse passera donc par une combinaison de solutions, y compris la coopération internationale (ex.: accord FORGE) pour ne pas se retrouver à court de matières premières devenues stratégiques.
En juin 2026, les dirigeants du G7 n’ont pas explicitement cité la Chine, mais ont clairement affirmé leur volonté de réduire significativement leur dépendance à l’égard d’un "fournisseur unique situé hors du G7" en ce qui concerne les terres rares et les aimants permanents. L’objectif est de ramener cette dépendance sous le seuil de 60 % d’ici 2030, puis d’atteindre 50 % dès que possible. "Nous travaillerons de concert avec nos partenaires pour réduire les dépendances critiques et faire en sorte que toute tentative de transformer ces dépendances économiques en arme géopolitique échoue", a déclaré le groupe.
Le gallium illustre une histoire bien plus vaste: celle du contrôle des matières premières qui dans un futur proche, alimenteront les véhicules électriques, les systèmes d’IA et les technologies de défense. Toutes ces technologies dépendront de l’innovation, mais surtout de ceux qui en contrôlent les matériaux et les chaînes d’approvisionnement.
Des quartiers industriels de l’est de la Chine aux plaines de l’Australie-Occidentale, les raffineries d’aluminium sont devenues les nouveaux points névralgiques de cette compétition mondiale.
Le smartphone le plus durable existe déjà.
Entretien, réparation, reconditionnement… Chez Back Market, on met tout en place pour faire durer vos appareils 10 ans.