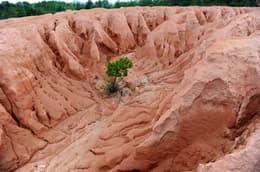
Cette photo, prise le 24 octobre 2010 dans le comté de Xingfeng, montre un sol pauvre et criblé de trous dus à l’exploitation minière des terres rares dans la province du Jiangxi, à l’est de la Chine. Crédit photo : Zhou Ke/Xinhua/Sipa Press.
Contrairement à ce que leur nom laisse penser, on trouve les "terres rares" un peu partout sur Terre. Le vrai problème, c’est qu’elles ne sont disponibles qu’en très faible proportion dans le sol. Du néodyme au dysprosium, de nombreux éléments sont considérés comme précieux pour leurs propriétés magnétiques, électriques et thermiques hors norme, qui les rendent quasiment irremplaçables.
Les terres rares sont des matériaux incontournables: on les retrouve aussi bien dans nos smartphones et nos enceintes que dans les systèmes de défense, les énergies renouvelables, les véhicules électriques ou encore l’industrie de pointe. Leur extraction demeure toutefois complexe, car elles n’existent qu’à l’état de traces dans les roches. Il faut ainsi traiter des tonnes de matière première pour n’en obtenir au final qu’une quantité infime.
Le marché de l’extraction et du traitement des terres rares pèse plusieurs milliards de dollars. D’après le Fonds monétaire international, la valorisation s’élevait à environ 31 milliards de dollars en 2024. Un montant dérisoire comparé à celui des secteurs qui en dépendent: aéronautique et défense, intelligence artificielle, énergies renouvelables, électronique grand public, entre autres.
"La Chine domine le traitement des terres rares parce qu’elle a bâti, au fil de plusieurs décennies, un système industriel intégré." – Robert Muggah
L’organisme précise toutefois que ce chiffre est sous-estimé, car "l’exploitation des terres rares débloque des milliers de milliards de dollars de création de valeur sur les marchés en aval, et ce partout dans le monde". Aux États-Unis, par exemple, les terres rares représentent environ 0,8 % du PIB. Selon le FMI, cette proportion est encore plus élevée dans certains pays comme le Japon ou l’Allemagne, dont le PBI dépend en grande partie d’industries fortement consommatrices de terres rares comme l’automobile ou l’électronique.
La moindre perturbation de l’approvisionnement en terres rares fragilise à la fois l’économie et la sécurité nationale partout dans le monde. Or, malgré cet enjeu stratégique, la Chine domine à elle seule le traitement de ces métaux critiques. Une suprématie qui provoque des tensions géopolitiques et pousse l’Europe à chercher des alternatives, face aux doutes sur la fiabilité de la chaîne d’approvisionnement chinoise.
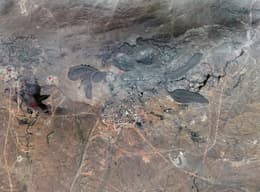
Crédit photo : DigitalGlobe/ScapeWare3d/Getty
La domination de la Chine sur les terres rares, l’aboutissement de plusieurs décennies de développement industriel
Selon Robert Muggah, expert en justice climatique et sociale, directeur de la recherche à l’Igarapé Institute et chercheur associé au cabinet d’analyses et de gestion des risques SecDev, la position dominante de la Chine dans le traitement des terres rares s’explique par "une expertise spécialisée, des investissements massifs et une gestion rigoureuse de l’environnement".
La Chine domine le traitement des terres rares parce qu’elle a mis en place un système industriel intégré au cours des dernières décennies, explique l’expert. La Chine, ajoute-t-il, "ne contrôle pas seulement une large part de l’extraction minière, mais aussi les étapes intermédiaires les plus complexes: séparation, raffinage, métallurgie, production d’alliages et fabrication d’aimants". D’après l’Agence internationale de l’énergie, le géant asiatique dominait déjà en 2024 le secteur du raffinage de 19 des 20 minéraux stratégiques (environ 70 % des parts de marché en moyenne). Cette domination atteint même 90 % des parts de marché en ce qui concerne la séparation et le raffinage des terres rares.
En 2025, les risques inhérents à une chaîne d’approvisionnement aussi concentrée se sont clairement manifestés. En réponse à la guerre commerciale avec Washington, Pékin a instauré des limites à l’exportation sur les terres rares. L’effet a été immédiat: les stocks d’aimants permanents se sont effondrés, contraignant les industriels européens et américains à se ruer dans une course effrénée pour dénicher des sources alternatives.
Même si la Chine a fini par assouplir ses restrictions à l’exportation, les risques qui pèsent sur la chaîne d’approvisionnement demeurent. Selon l’Agence internationale de l’énergie, "une application intégrale des restrictions chinoises sur les terres rares mettrait en péril jusqu’à 6 500 milliards de dollars de production en aval pour l’ensemble des pays hors de Chine. Les États-Unis et l’Europe seraient les plus exposés, avec des pertes économiques directes estimées à plus de 1 500 milliards de dollars dans chaque pays (ndlr: pour donner un ordre de grandeur, c’est quasiment l’équivalent du PIB de l’Espagne)."
L’effet de levier de la chaîne d’approvisionnement et l’Ukraine
Le dysprosium illustre à merveille cette mainmise chinoise sur le secteur. Cet élément, essentiel à la fabrication d’aimants haute performance, est caché partout: éoliennes, véhicules électriques, et jusque dans votre smartphone. Combiné à d’autres matériaux, il intensifie les couleurs de votre écran, assure le retour haptique (confirmation tactile) sur les apps et les notifications, et garantit d’emblée un son puissant sur les haut-parleurs.
Les quantités de dysprosium nécessaires pour faire fonctionner les composants haute performance restent généralement minimes. Mais selon Robert Muggah, ces éléments sont "difficiles à remplacer", si bien que la moindre perturbation de leur disponibilité peut déstabiliser l’ensemble des chaînes d’approvisionnement industrielles. En Europe, l’Ukraine figure parmi les pays disposant du plus fort potentiel de réserves en terres rares.
Le Bouclier ukrainien, formation géologique vieille de 2,5 milliards d’années qui forme l’ossature minérale d’une grande partie du pays, recèle d’importantes réserves de lithium, de graphite, de manganèse, de titane et de terres rares, dont 22 des 34 minéraux classés comme "critiques" par l’Union européenne. Pourquoi est-ce important? Parce que l’Ukraine représente une source potentielle alternative d’approvisionnement pour l’Europe et les États-Unis, dans un contexte où la Chine domine le raffinage des minéraux critiques.
Cependant, le pays n’est pas en mesure d’exploiter ses gisements de terres rares pour une toute autre raison. Selon Robert Muggah, bien que certaines études géologiques suggèrent que le dysprosium pourrait être présent dans les gisements ukrainiens en quantités commercialement exploitables, des travaux d’exploration supplémentaires sont nécessaires pour confirmer sa présence. Mais l’accès à ce métal nécessiterait non seulement l’accès aux zones occupées par la Russie, mais aussi des investissements internationaux conséquents. Or, ces conditions ont peu de chances d’être réunies tant que la guerre fait rage.
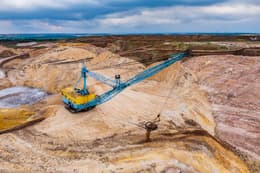
Excavatrice géante dans une mine à ciel ouvert en Ukraine, 2024. Crédit photo : Anton Petrus
Repenser la chaîne d’approvisionnement des terres rares
Deux conditions s’imposent. D’abord, un cessez-le-feu durable, préalable indispensable à toute exploitation des terres rares ukrainiennes. Ensuite, une cartographie fiable de ces ressources est nécessaire: un vrai défi, puisque les données actuelles datent en grande partie de l’ère soviétique, avec des gisements qui pourraient ne plus être rentables dans le contexte économique actuel du pays.
D’après des recherches de SecDev citées par Robert Muggah, 12 500 milliards de dollars de métaux, minéraux et ressources énergétiques ukrainiens sont aujourd’hui situés en territoire occupé par la Russie.
En conséquence, l’ampleur et l’accessibilité des ressources en terres rares de l’Ukraine restent très incertaines.
Selon les estimations de SecDev, 33 % des gisements ukrainiens de terres rares et minéraux essentiels et 42 % de ses métaux demeurent inaccessibles à cause de l’occupation russe. Un enjeu de taille pour l’après-guerre, souligne Robert Muggah: c’est en grande partie dans ces ressources que se jouera l’avenir économique de l’Ukraine.
Un accès sécurisé à ces zones permettrait à l’Ukraine de reprendre la main sur l’attribution, l’exploitation et la fiscalité de ses ressources, souligne l’expert. "Bien pensée, une politique de gestion des ressources peut renforcer la souveraineté d’un pays. Mal gérée, elle peut au contraire l’enfermer dans de nouvelles dépendances", ajoute-t-il.
"L’objectif de long terme pour Kyiv devrait être d’éviter de se cantonner au rôle d’exportateur de matières premières. Le véritable levier stratégique résiderait plutôt dans la combinaison de l’extraction, du raffinage, du traitement, de la recherche et d’emplois industriels qualifiés." – Robert Muggah
La dimension géopolitique des terres rares
L’impact géopolitique de la souveraineté minérale ukrainienne ne serait pas immédiat, mais se ferait sentir progressivement. La Chine ayant mis des décennies à développer ses coûteux procédés de traitement et de raffinage des terres rares. L’Ukraine, elle, ne dispose pas encore de ces équipements et devrait investir pendant des années pour combler ce retard.
À court et moyen terme, le pays n’a donc guère de chances de rivaliser avec les capacités chinoises. Pour Robert Muggah, à plus long terme, en revanche, un secteur minier ukrainien solide combiné aux capacités de traitement américaines et européennes ainsi qu’à un appui financier pourrait "réduire une partie de l’influence" que Pékin tire du contrôle de "goulets d’étranglement industriels critiques", et limiter sa capacité à "exercer des pressions coercitives, manipuler les prix et appliquer des contrôles à l’exportation".
Crédit photo : Eraldo Peres/AP/Sipa
La voie à suivre: investir tout au long de la chaîne de valeur
Le potentiel minier ukrainien ne fait aucun doute. Toutefois, en pratique, son exploitation supposera des investissements colossaux dans de multiples domaines à la fois. Les infrastructures arrivent en tête des priorités de l’après-guerre: corridors ferroviaires, accès fiable à l’électricité, capacités de stockage, etc. Si les estimations du coût de la reconstruction varient sensiblement selon les sources, une chose est sûre: une part substantielle du financement devra provenir d’investissements internationaux.
Dans un premier temps, l’Ukraine devra actualiser ses données géologiques: études minières, analyses de minerais et études de faisabilité sont indispensables pour rendre les gisements exploitables commercialement. Cependant, il faudra plus que des études d’impact environnemental, des licences, et une coûteuse assurance contre les risques de guerre pour attirer des capitaux privés. L’une des lacunes les plus critiques concerne le transformation des terres rares.
La valeur des éléments et minéraux critiques tient moins au minerai brut qu’aux produits qu’il permet de fabriquer : lithium et graphite de qualité batterie, aimants et alliages haute performance, entres autres. L’objectif de long terme pour Kyiv, selon Robert Muggah, devrait être d’éviter de se cantonner au rôle d’exportateur de matières premières. Le véritable levier stratégique résiderait plutôt dans la combinaison de l’extraction, du raffinage, du traitement, de la recherche et d’emplois industriels qualifiés: de quoi assurer à l’Ukraine une place pérenne dans les chaînes d’approvisionnement européennes, tout en réduisant la dépendance du continent envers la Chine.
Si la Chine règne sur le marché des terres rares, ce n’est pas tant grâce à sa géologie qu’à sa maîtrise des procédés de transformation. L’Ukraine a, quant à elle, les atouts nécessaires pour devenir la grande alternative européenne, mais l’extraction n’est qu’un point de départ. Pour que ses richesses minières se transforment en véritable levier stratégique, encore faudra-t-il qu’elle les intègre dans un écosystème industriel de bout en bout englobant à la fois la transformation des terres rares et leur exportation.
Un tel succès dépend de la paix et d’investissements internationaux, mais aussi d’années de développement industriel. Les richesses inexploitées en terres rares ont le potentiel de redessiner les chaînes d’approvisionnement à l’échelle mondiale, si et seulement si le pays se dote des capacités techniques nécessaire pour transformer cet atout géologique en véritable levier géopolitique. Affaire à suivre.
Le smartphone le plus durable existe déjà.
Entretien, réparation, reconditionnement… Chez Back Market, on met tout en place pour faire durer vos appareils 10 ans.
Descriptions associées
Les minéraux de votre téléphone façonnent le monde
Du cobalt au coltan, les matériaux qui composent nos technologies sont extraits des profondeurs de la Terre avant de circuler dans des chaînes d’approvisionnement mondiales. Mais alors que les tensions géopolitiques entre les États-Unis et la Chine s’intensifient, quelles pourraient être les conséquences à long terme de cette rivalité sur les technologies dont nous dépendons ? Quel impact aura-t-elle sur les travailleurs et les communautés qui participent à leur production ?